
Azul reduz prejuízo no 3º trimestre, mas custos seguem altos
A Azul registrou prejuízo líquido de R$ 538 milhões no terceiro trimestre, uma melhora frente aos R$ 1,36 bilhão do mesmo período de 2025. Apesar do avanço, o Ebitda recuou 39% e o custo de combustível por litro subiu 47,2%, mantendo pressão sobre as operações.
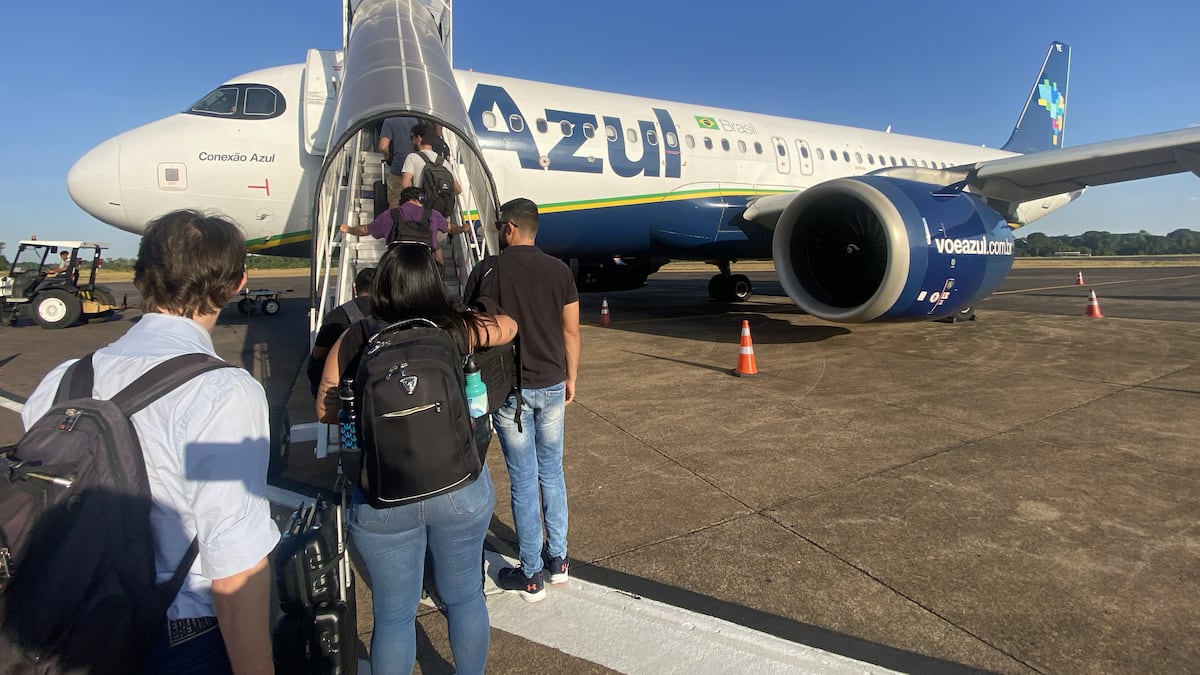
A Azul Linhas Aéreas encerrou o terceiro trimestre com prejuízo líquido de R$ 538 milhões, conforme relatório divulgado nesta quinta-feira (12). O resultado representa uma redução expressiva em relação ao mesmo período do ano passado, quando a companhia havia reportado perdas de R$ 1,36 bilhão. A melhora, contudo, não elimina os desafios: os custos operacionais, especialmente o combustível, continuam a pressionar as margens da aérea.
No critério ajustado, o prejuízo alcançou R$ 121,5 milhões, ante R$ 1,56 bilhão em igual intervalo de 2025. A diferença entre os dois indicadores reflete ajustes contábeis que a empresa não detalhou no documento. Ainda assim, a trajetória de recuperação é evidente, embora o ambiente de custos elevados mantenha a rentabilidade sob tensão.
Ebitda recua 39% com custos em alta
A geração de caixa medida pelo lucro antes de juros, impostos, depreciação e amortização (Ebitda) somou R$ 1,2 bilhão no trimestre, uma queda de 39% sobre o mesmo período de 2025. Esse recuo reflete diretamente o aumento dos gastos operacionais, sobretudo com querosene de aviação. O combustível, que historicamente representa uma das maiores despesas do setor aéreo, teve seu custo por litro elevado em 47,2% na comparação anual.
Esse salto nos preços do combustível obrigou a companhia a rever sua estratégia de malha. A Azul optou por reduzir a oferta de voos em rotas de longa distância, que demandam maior consumo de querosene por passageiro. A decisão, embora proteja a rentabilidade, limita o crescimento da receita no curto prazo.
Receita líquida cai 1,8% no trimestre
No período de julho a setembro, a receita líquida total foi de R$ 5,6 bilhões, uma retração de 1,8% em relação ao mesmo trimestre de 2025. A queda é modesta se comparada à redução de capacidade: o número de decolagens caiu 5,8% sobre igual período do ano passado. “A malha foi construída para a rentabilidade. Gerenciamos a capacidade pelo retorno, não pelo volume”, destacou o executivo no relatório.
A companhia ressaltou que, mesmo com a menor capacidade, a receita recuou apenas 1,8% sobre o mesmo trimestre do ano passado. Já em relação ao segundo trimestre de 2026, as receitas operacionais cresceram 13,2%, “refletindo o efeito dos reajustes de tarifas implementados”. Esse dado sugere que a estratégia de priorizar rotas premium e reajustar preços tem compensado parcialmente a menor oferta de assentos.
Estratégia foca em rotas premium
Diante do cenário de combustível caro, a Azul redirecionou sua capacidade para mercados onde a demanda é mais resiliente e as tarifas são mais elevadas. “Em resposta aos preços mais altos do combustível, redirecionamos a capacidade em 2026 para longe das rotas de longa distância intensivas em combustível, com foco nos mercados premium onde nossa malha é forte”, esclarece Rodgerson no relatório.
Essa mudança de foco explica, em parte, o crescimento de 13,2% nas receitas operacionais em relação ao segundo trimestre de 2026. Ao concentrar voos em rotas domésticas e regionais de maior valor agregado, a empresa consegue mitigar o impacto do querosene mais caro. No entanto, a estratégia também reduz a exposição a mercados internacionais que, embora intensivos em combustível, poderiam gerar receitas adicionais em um cenário de preços mais baixos.
Perspectivas seguem desafiadoras
O balanço do terceiro trimestre mostra uma Azul em processo de ajuste, com resultados financeiros melhores do que um ano atrás, mas ainda distantes de uma recuperação consistente. A queda de 39% no Ebitda e o aumento de 47,2% no custo do combustível por litro indicam que a pressão sobre as operações deve persistir nos próximos trimestres. A fonte não detalhou projeções para o quarto trimestre, mas o cenário macroeconômico e o preço do petróleo seguirão como fatores críticos.
A redução do prejuízo líquido, de R$ 1,36 bilhão para R$ 538 milhões, é um sinal positivo, mas o resultado ajustado de R$ 121,5 milhões negativos mostra que ainda há trabalho a fazer. A companhia não comentou sobre possíveis novas medidas de corte de custos ou renegociação de dívidas. O foco, por ora, está na gestão da malha e na disciplina de capacidade.
Deixe seu comentário