
CNA defende redução do Imposto do Pecado para pequenos produtores
A CNA considerou positiva a proposta de redução das alíquotas do imposto seletivo para pequenos produtores de bebidas alcoólicas, prevista na MP 1.399/2026. A medida, que ainda precisa ser aprovada pelo Congresso, estabelece descontos de até 40% conforme o volume de produção.
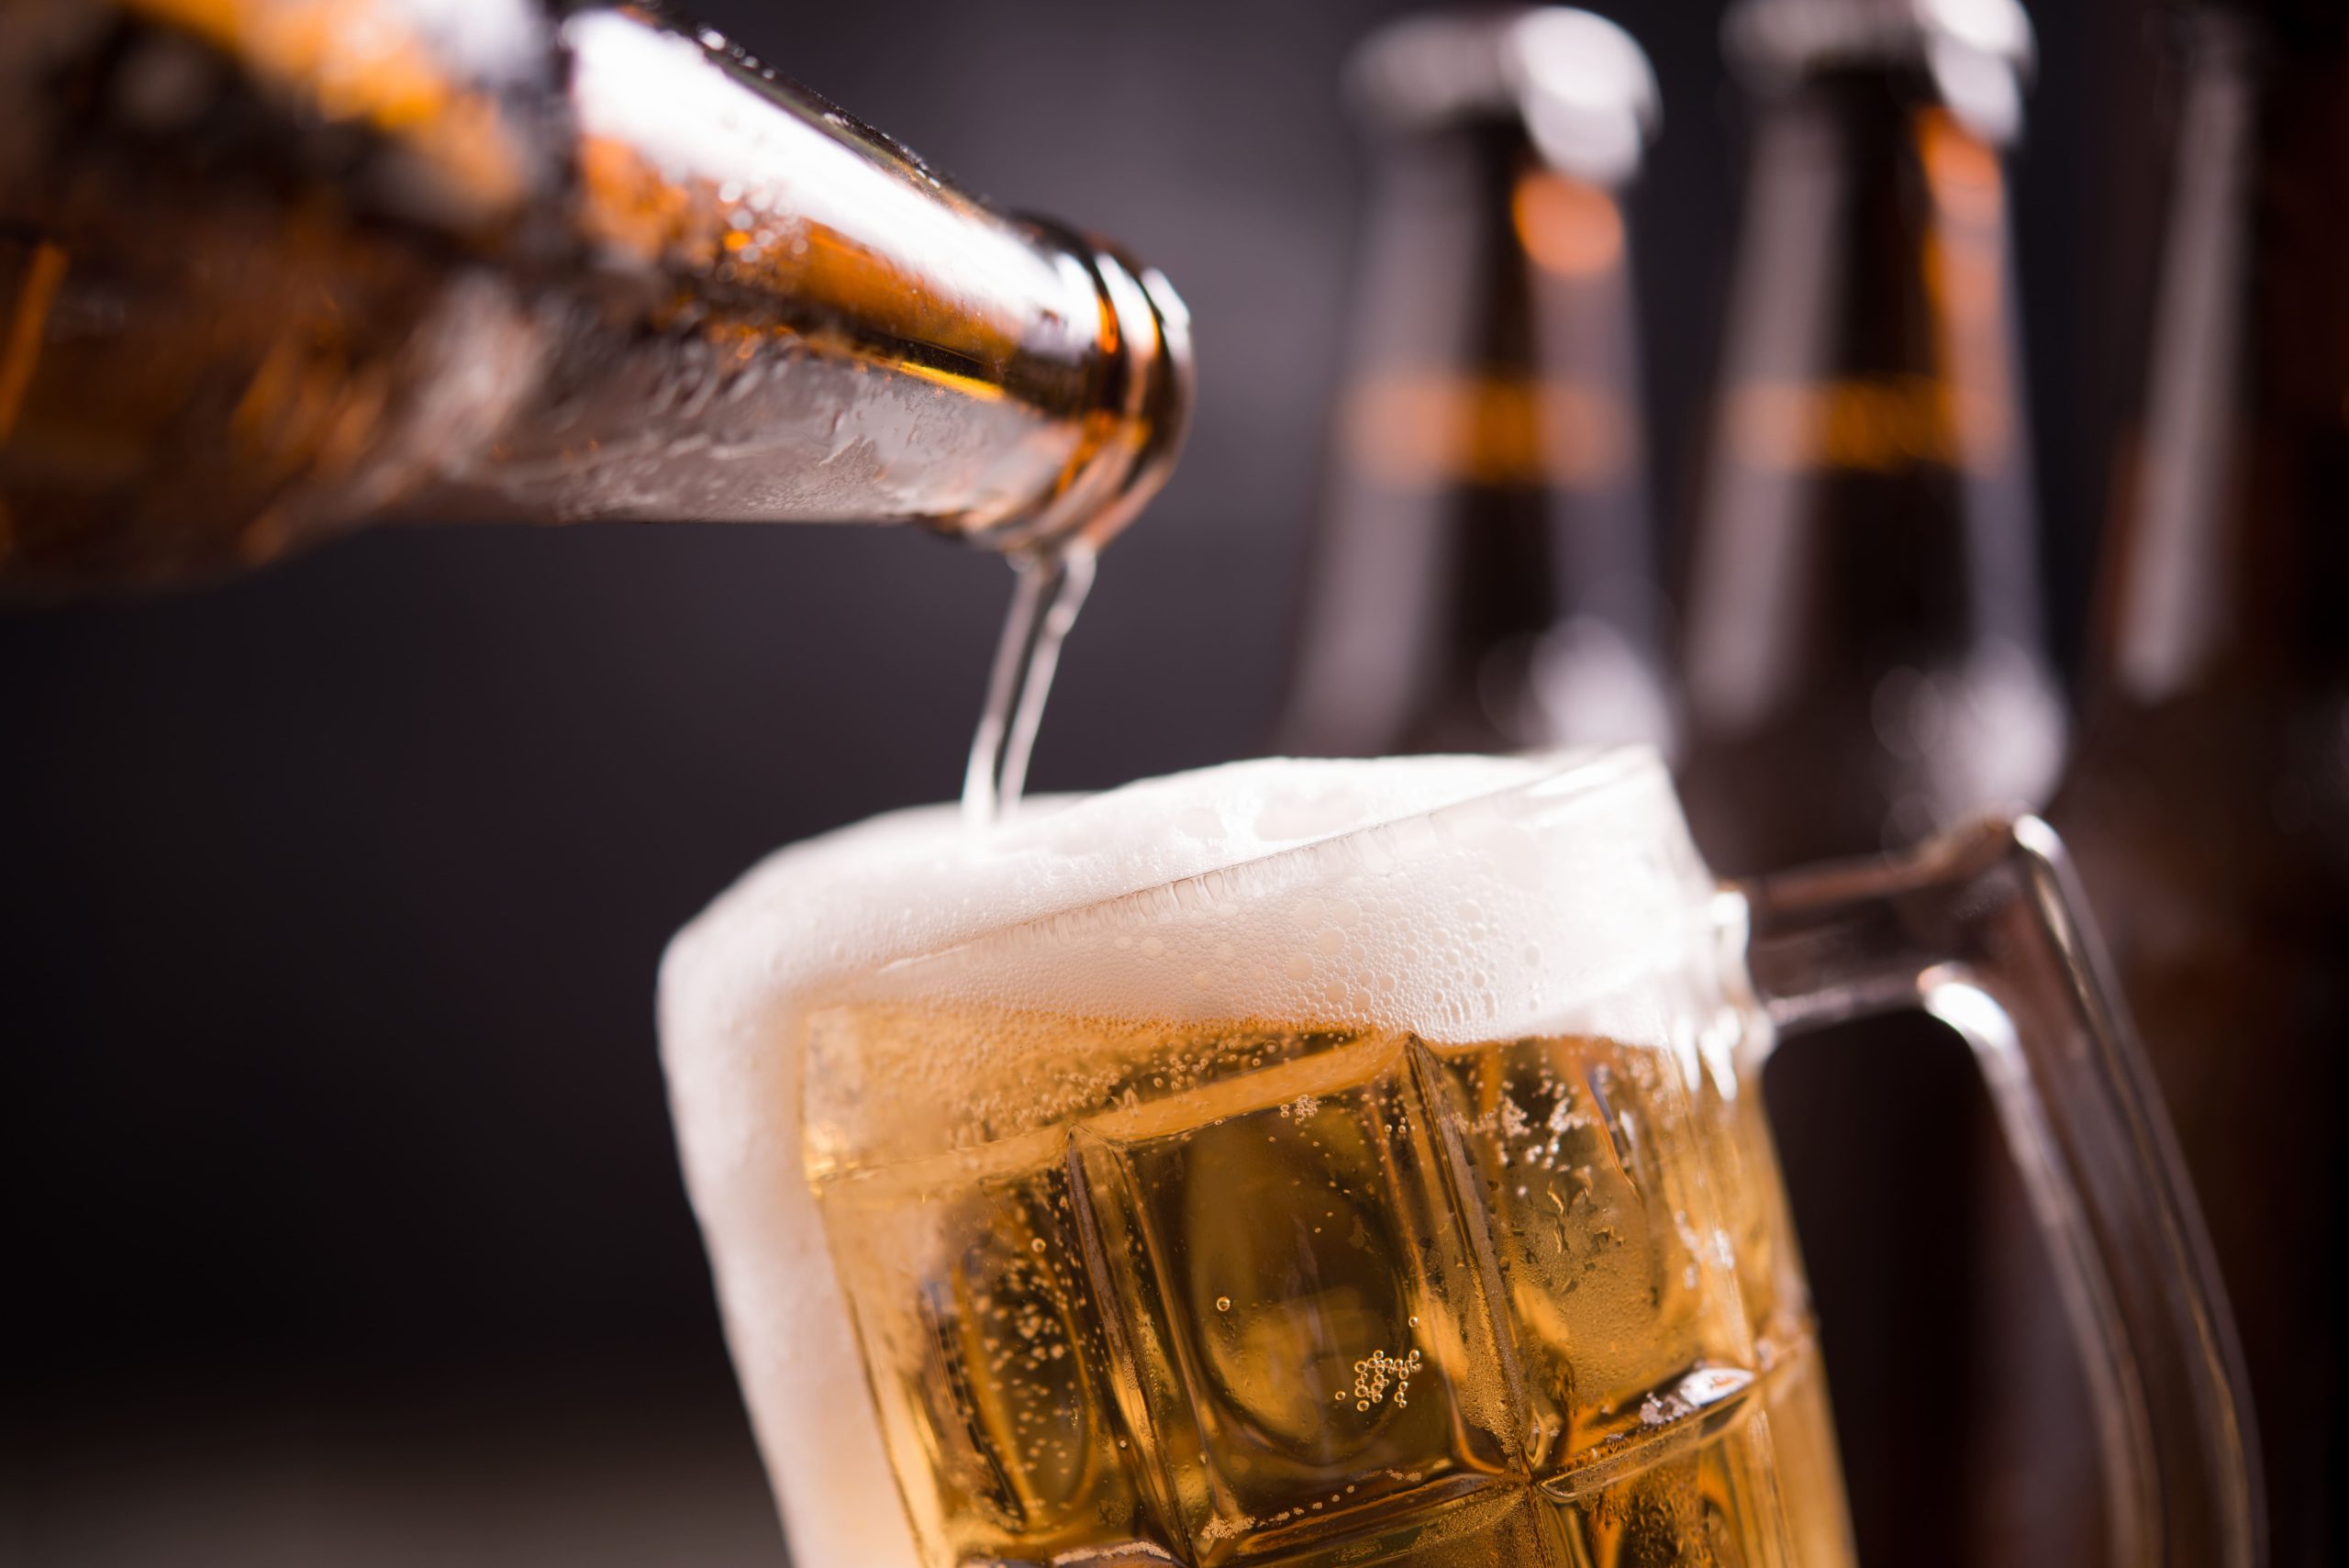
A Confederação da Agricultura e Pecuária do Brasil (CNA) manifestou apoio à proposta de redução das alíquotas do imposto seletivo para pequenos produtores de bebidas alcoólicas, conforme a Medida Provisória (MP) 1.399/2026, enviada ao Legislativo. A entidade considerou a medida positiva em nota divulgada recentemente. A MP, que ainda precisa ser aprovada pelo Congresso, prevê descontos de até 40% nas alíquotas, que entrarão em vigor em 2 de fevereiro de 2027.
O imposto seletivo, popularmente chamado de “Imposto do Pecado”, incide sobre produtos considerados prejudiciais à saúde e ao meio ambiente, como bebidas alcoólicas, cigarros e bebidas açucaradas. A proposta em análise busca criar um tratamento diferenciado para pequenos produtores, que muitas vezes enfrentam dificuldades para competir com grandes indústrias do setor. A CNA defendeu a demanda junto ao Ministério da Fazenda e à Receita Federal, conforme informado na nota.
Para a confederação, a redução busca “assegurar um tratamento tributário diferenciado aos pequenos produtores de vinhos e espumantes, cervejas, cachaças e aguardentes, visando dar competitividade a estes segmentos”. A entidade argumenta que a medida pode contribuir para a manutenção de empregos e a geração de renda em regiões produtoras, especialmente em áreas rurais onde essas atividades têm relevância econômica.
Como funcionam os descontos propostos
A redução de até 40% na alíquota é prevista para pequenos produtores com escala de até 50 mil litros de álcool. As outras reduções da alíquota variam de acordo com o volume de produção do ano anterior e as faixas de produção acima de 50 mil até 125 mil litros; e mais de 125 mil até 250 mil litros, segundo a CNA. O escalonamento busca beneficiar proporcionalmente os menores produtores, que tendem a ter custos operacionais mais elevados por unidade produzida.
Para cachaças e aguardentes, a alíquota geral proposta é de 20%. Os produtores com até 50 mil litros de álcool terão redução de 40%, passando a recolher 12%. Na faixa acima de 50 mil até 125 mil litros, o desconto será de 20%, com alíquota de 16%. Para aqueles com produção acima de 125 mil até 250 mil litros, a redução será de 10%, resultando em uma alíquota de 18%. A fonte não detalhou as alíquotas para outras categorias de bebidas, como vinhos, espumantes e cervejas.
A diferenciação por volume de produção é um mecanismo comum em políticas tributárias para proteger pequenos negócios. No caso das bebidas alcoólicas, a medida pode ajudar a preservar a diversidade de produtos artesanais e regionais, que muitas vezes têm forte identidade cultural. A CNA não apresentou estimativas de impacto econômico ou de renúncia fiscal decorrente da proposta.
Vídeo: YouTube | Fonte: revistaoeste.com
Próximos passos no Congresso
A MP 1.399/2026 ainda precisa ser analisada e aprovada pelo Congresso Nacional para se tornar lei. O texto foi enviado ao Legislativo e aguarda a instalação de comissão mista para discussão. Durante a tramitação, parlamentares podem apresentar emendas para alterar as faixas de redução, as alíquotas ou os critérios de enquadramento. A CNA afirmou que continuará acompanhando o processo e defendendo os interesses dos pequenos produtores.
Se aprovada sem alterações, a medida entrará em vigor em 2 de fevereiro de 2027, conforme previsto na MP. Até lá, os produtores permanecem sujeitos às regras atuais de tributação. A confederação não informou se pretende sugerir ajustes ao texto durante a tramitação. A fonte não detalhou o posicionamento de outras entidades do setor ou de órgãos governamentais sobre a proposta.
Contexto do imposto seletivo
O imposto seletivo foi criado no âmbito da reforma tributária sobre o consumo, com o objetivo de desestimular o consumo de produtos nocivos à saúde. A alíquota geral para bebidas alcoólicas ainda será definida em lei complementar, mas a MP já estabelece critérios para redução no caso de pequenos produtores. A CNA considera que a diferenciação é justa e necessária para evitar que pequenos negócios sejam inviabilizados pela carga tributária.
A entidade ressaltou que a produção de bebidas como cachaça e aguardente tem forte presença em pequenas propriedades rurais, muitas vezes como atividade complementar à agricultura. A redução do imposto pode estimular a formalização desses produtores e ampliar o acesso a mercados formais. No entanto, a CNA não apresentou dados sobre o número de produtores potencialmente beneficiados ou a distribuição geográfica da produção.
A proposta também pode ter efeitos sobre a arrecadação federal, mas a fonte não detalhou estimativas de impacto fiscal. O Ministério da Fazenda, que recebeu a demanda da CNA, não se manifestou publicamente sobre o tema até o momento. A tramitação da MP no Congresso será decisiva para definir os contornos finais da medida.
Fonte
- revistaoeste.com
- nota (cnabrasil.org.br)
Deixe seu comentário