
Quem financia os EUA muda e pode encarecer a dívida
A base de credores do governo americano está se transformando, com investidores privados mais voláteis substituindo compradores tradicionais. Essa mudança pode pressionar os rendimentos dos títulos e elevar o custo da dívida pública.
O governo dos Estados Unidos enfrenta uma transformação profunda em sua base de financiamento. Atormentado por uma liquidação nos Treasuries que levou os rendimentos de referência a máximas de várias décadas, o país está cada vez mais dependente de investidores que só compram se o preço for o adequado. A mudança em quem compõe o maior mercado de títulos do mundo está em curso após ele ter crescido sete vezes, para US$ 32 trilhões, nas últimas duas décadas, impulsionado pelo endividamento desenfreado do Tio Sam.
Credores menos confiáveis ganham espaço
Sim, o governo dos EUA ainda encontra credores para financiar seus gastos, mas esses investidores são menos confiáveis, e sua volatilidade está contribuindo para a alta dos rendimentos. Para Anshul Pradhan, chefe de estratégia de juros dos EUA no Barclays, esse comportamento revela o verdadeiro custo do dinheiro para os Estados Unidos. A retirada dos bancos centrais, frequentemente considerados entre os compradores menos sensíveis a preços, abriu espaço para instituições depositárias, hedge funds e outros investidores relativamente mais sensíveis aos preços.
“Como investidores, os banqueiros centrais são menos voláteis, em parte porque têm mais restrições sobre o que podem comprar”, disse Paul Donovan, economista-chefe da UBS Global Wealth Management. “O setor privado, mais volátil e menos cativo, aumentou sua influência no mercado de títulos.” A fala de Donovan resume o novo cenário: um mercado antes ancorado por compradores estáveis agora oscila ao sabor de estratégias de curto prazo.
Fundos de pensão reduzem demanda por títulos longos
Outra importante fonte de demanda por títulos de longo prazo pode estar desaparecendo agora que gestores de fundos de pensão corporativos têm mais do que recursos suficientes para pagar seus aposentados e frequentemente já não aceitam novos participantes. “A tendência dos planos corporativos de benefício definido tem sido congelar ou encerrar suas atividades”, afirmou Stephen Douglass, economista-chefe da NISA Investment Advisors. “Como resultado, você deixa de acumular novos passivos para horizontes muito distantes.”
Com menos necessidade de casar ativos de longo prazo com obrigações futuras, esses fundos reduzem a compra de Treasuries de 10, 20 e 30 anos. Jason Williams, estrategista de juros do Citigroup Inc., disse que o enfraquecimento da demanda dos fundos de pensão pode levar o Tesouro a reduzir as emissões de dívida de longo prazo em favor de uma maior emissão de títulos de curto prazo. Essa mudança estrutural altera o perfil da dívida pública americana e pode ter implicações para o custo de financiamento do governo.
Hedge funds e a volatilidade dos preços
É uma quantia relevante, considerando a capacidade dos hedge funds de se mover rapidamente, alavancar suas operações e vender títulos do Tesouro com flexibilidade. Ainda assim, a operação destaca a diferença entre estratégias de dinheiro rápido e as de grandes bancos centrais como o Fed, especialmente à medida que investidores sensíveis a preços passam a representar uma parcela crescente do mercado.
Enquanto isso, empresas vêm emitindo volumes recordes de dívida para financiar avanços em inteligência artificial e a infraestrutura necessária para sustentá-los, uma aposta que ajudou a impulsionar a euforia do mercado acionário.
A confluência desses fatores — menos compradores cativos, mais especuladores e uma oferta crescente de títulos corporativos — cria um ambiente de maior competição por capital. O Tesouro americano, que historicamente se beneficiava de uma demanda quase garantida, agora precisa disputar recursos com emissores privados em um mercado mais sensível a preços. A fonte não detalhou projeções específicas para os rendimentos futuros, mas o cenário descrito sugere pressão contínua sobre os custos de financiamento do governo.
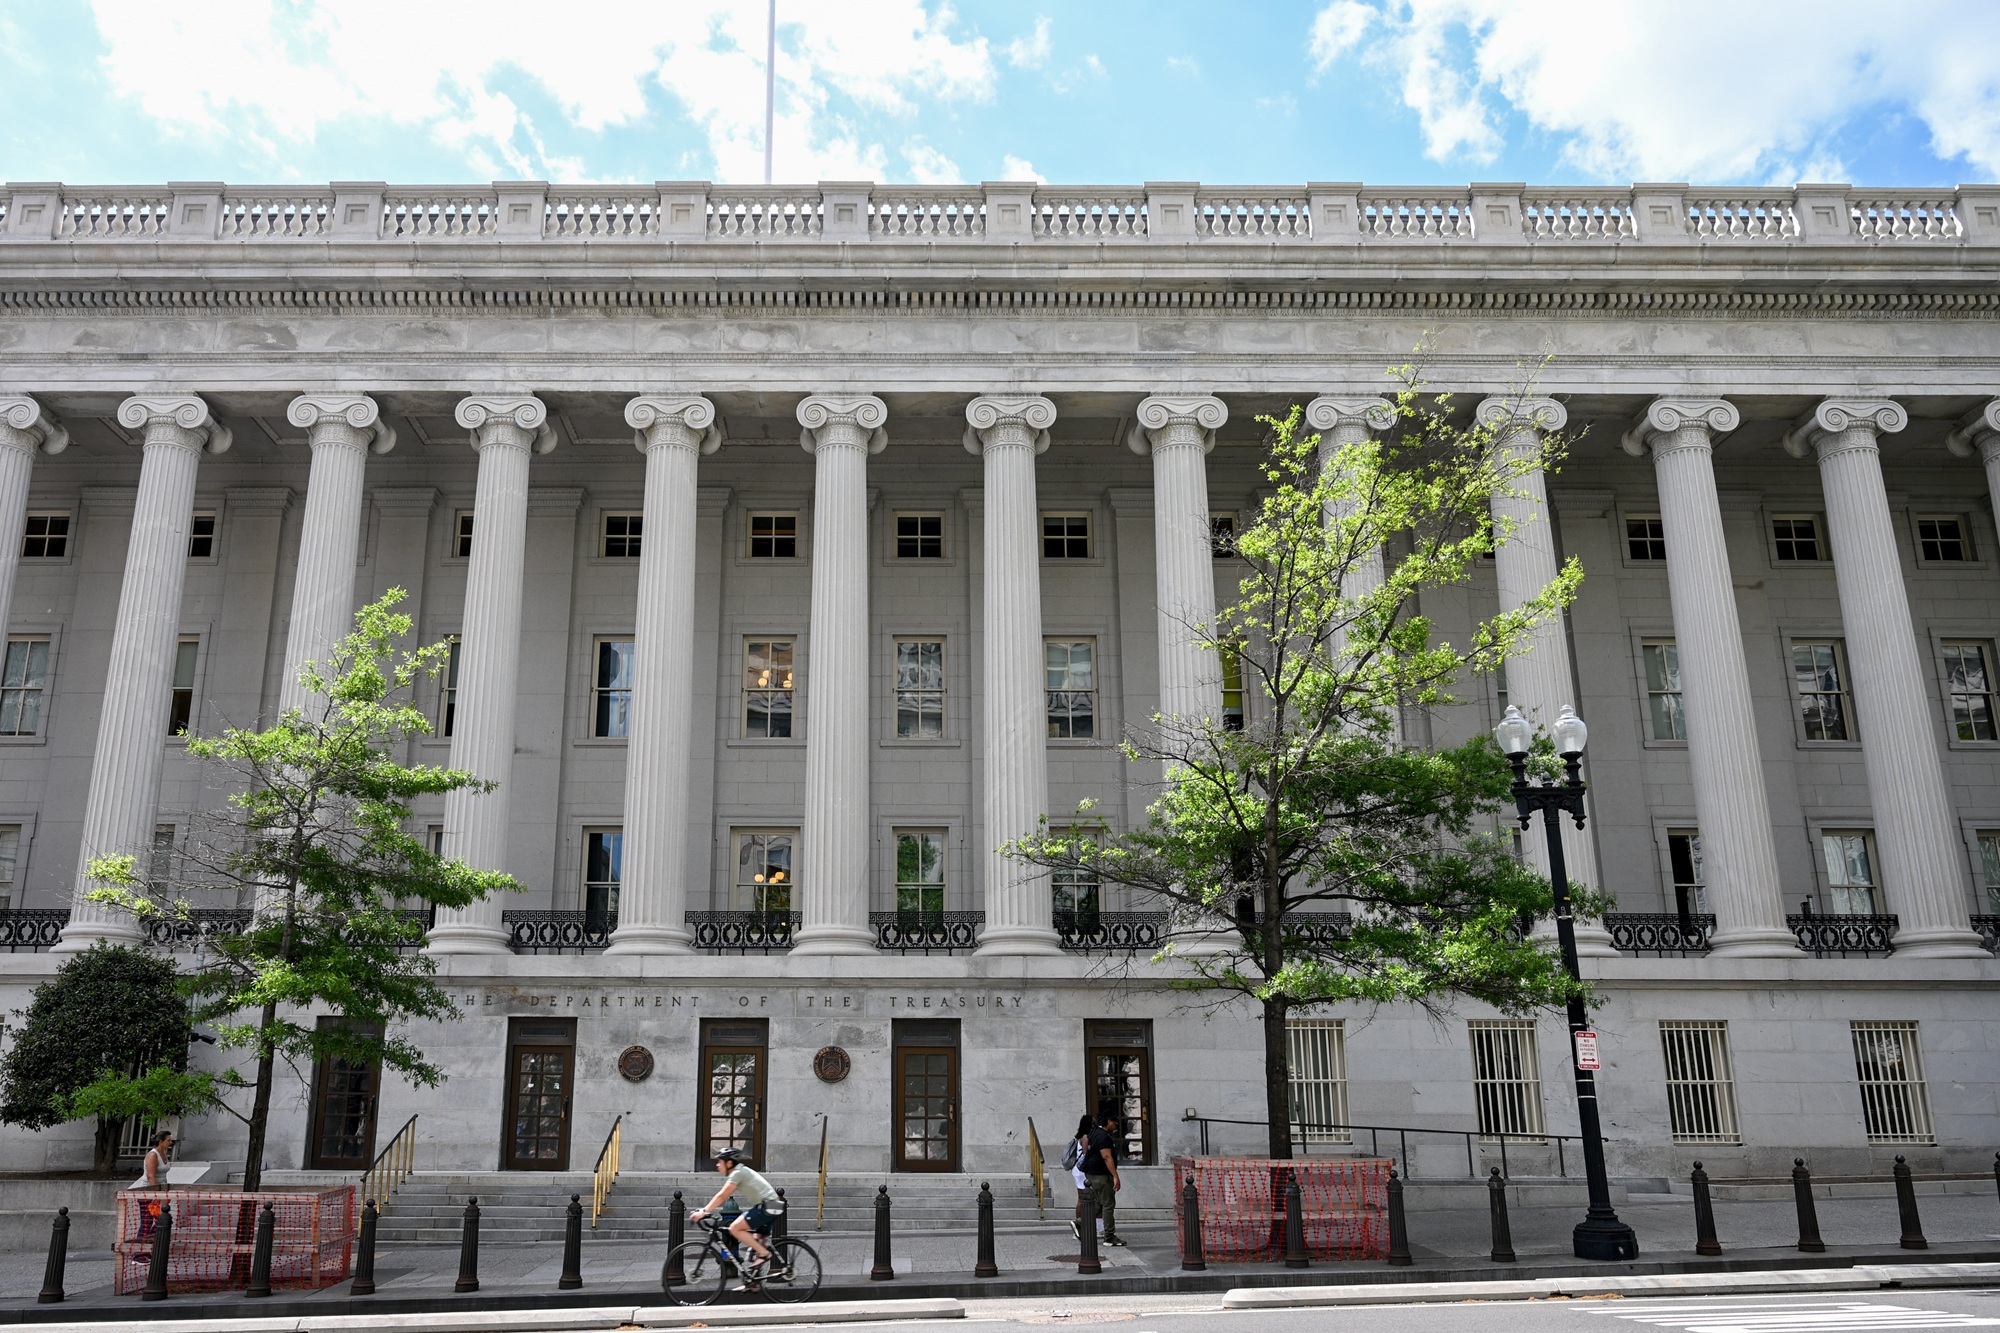
O Departamento do Tesouro dos EUA em Washington, responsável pela gestão da dívida pública, acompanha de perto essas mudanças. A autoridade monetária e fiscal do país terá de se adaptar a um mundo onde os compradores tradicionais já não garantem a absorção de novas emissões. A transição para uma base de investidores mais volátil pode exigir ajustes na composição dos leilões de títulos e na comunicação com o mercado.
Em resumo, a mudança em quem financia os Estados Unidos é um fenômeno estrutural, não conjuntural. Bancos centrais estrangeiros reduziram suas compras, fundos de pensão corporativos congelaram planos e hedge funds assumiram papel maior. Cada um desses atores tem horizontes de investimento e sensibilidades a preços distintas, o que tende a aumentar a volatilidade dos Treasuries. Para o contribuinte americano, o efeito prático pode ser um custo mais alto para rolar a dívida pública nos próximos anos.
Deixe seu comentário