
Hypera: XP vê janela favorável para Semavy no curto prazo
A XP Investimentos reiterou recomendação de compra para as ações da Hypera (HYPE3), destacando perspectivas favoráveis para o Semavy nos próximos trimestres. A casa projeta aceleração do sell-out no 4T26 e expansão de margens a partir do 1T27, mesmo diante do aumento da concorrência no mercado de GLP-1.
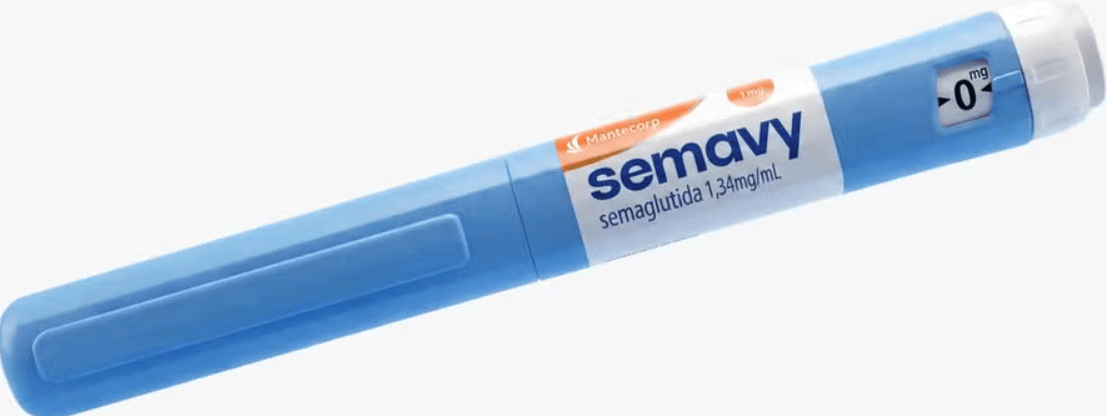
A XP Investimentos mantém visão construtiva para a Hypera (HYPE3) no curto prazo, apesar do cenário competitivo que se desenha no mercado de medicamentos à base de GLP-1. Em relatório divulgado nesta semana, a casa reiterou recomendação de compra para as ações da farmacêutica, apontando que o Semavy, caneta de GLP-1 da companhia, deve impulsionar uma aceleração relevante do sell-out no quarto trimestre de 2026. A análise considera ainda que a expansão de margens se tornará um dos principais destaques a partir do primeiro trimestre de 2027, apoiada pela diluição das despesas comerciais e de marketing.
O otimismo da XP ocorre em um momento de aquecimento regulatório. Na quinta-feira (29), a Anvisa aprovou cinco canetas adicionais de GLP-1, elevando para 20 o total de aprovações em 2026. Os novos registros incluem dois produtos à base de semaglutida — Sevema, da Aché, e Embeltah, da Dr. Reddy’s, ambos fabricados pela indiana OneSource Specialty —, além de três produtos à base de liraglutida da Farma Vision, fabricados pela Biocon: Aribet, Lyrza e Wylovol.
Semavy deve acelerar sell-out no 4T26
O time da XP espera que o Semavy impulsione uma aceleração relevante do sell-out no 4T26. O sell-out, que mede as vendas diretas ao consumidor final, é um indicador-chave para avaliar a aceitação do produto no varejo farmacêutico. A expectativa de aceleração sugere que a Hypera deve ganhar tração comercial nos próximos trimestres, mesmo com o aumento da oferta de concorrentes.
A projeção considera o posicionamento atual do Semavy no mercado e a capacidade da companhia de executar sua estratégia comercial. A fonte não detalhou os volumes esperados ou as metas de participação de mercado, mas o tom do relatório indica confiança na performance do produto no curto prazo. A aceleração do sell-out é vista como um catalisador importante para a receita da Hypera no período.
Além disso, a XP destaca que a diluição das despesas comerciais e de marketing deve contribuir para a melhora operacional. Com o amadurecimento do produto, os custos de lançamento e promoção tendem a se diluir, favorecendo a rentabilidade. Essa dinâmica é comum em lançamentos farmacêuticos, nos quais os investimentos iniciais em força de vendas e campanhas são elevados e depois se estabilizam.
Margens em foco a partir do 1T27
A expansão de margens deve se tornar um dos principais destaques a partir do 1T27, segundo a XP. A casa projeta que a Hypera conseguirá melhorar sua lucratividade à medida que o Semavy ganha escala e as despesas comerciais se diluem. Esse movimento é esperado para o primeiro trimestre de 2027, quando o produto já deve estar em fase mais madura de comercialização.
A melhora de margens é um ponto central para os investidores, pois indica eficiência operacional e capacidade de gerar lucro em um mercado cada vez mais concorrido. A XP não forneceu projeções numéricas de margem, mas o destaque dado ao tema sugere que a casa vê potencial relevante de alavancagem operacional. A diluição de despesas fixas e variáveis, como marketing e força de vendas, é um vetor clássico de expansão de margens em farmacêuticas.
O relatório também menciona que a Hypera continua enxergando perspectivas favoráveis nos próximos dois a três trimestres, apesar da expectativa de um mercado mais competitivo no longo prazo. A ressalva é importante: o número crescente de fabricantes de medicamentos à base de GLP-1 deve intensificar a concorrência, pressionando preços e participação de mercado no futuro. No curto prazo, porém, a janela de oportunidade permanece aberta para a Hypera.
Concorrência cresce com novas aprovações
A aprovação de cinco novas canetas de GLP-1 pela Anvisa na quinta-feira (29) reforça o cenário de competição crescente. Com os novos registros, o total de aprovações em 2026 chega a 20, um número expressivo que evidencia o interesse das farmacêuticas nesse segmento terapêutico. Os produtos recém-aprovados incluem opções de semaglutida e liraglutida, ampliando as alternativas para pacientes e pressionando os players estabelecidos.
Entre os novos entrantes, o Sevema, da Aché, e o Embeltah, da Dr. Reddy’s, são fabricados pela indiana OneSource Specialty. Já os produtos da Farma Vision — Aribet, Lyrza e Wylovol — são à base de liraglutida e fabricados pela Biocon. A diversidade de fabricantes e princípios ativos indica que o mercado de GLP-1 no Brasil está se tornando mais pulverizado, o que pode afetar a dinâmica de preços e a fidelidade dos prescritores.
A XP reconhece esse risco, mas mantém a recomendação de compra para HYPE3. A casa parece acreditar que a Hypera tem condições de defender sua posição no curto prazo, aproveitando a janela antes que a concorrência ganhe força. A estratégia da companhia, com foco em execução comercial e eficiência de custos, será crucial para sustentar o crescimento em um ambiente mais desafiador.
Perspectivas para os próximos trimestres
Para os próximos dois a três trimestres, a XP continua enxergando perspectivas favoráveis para a Hypera. A combinação de aceleração do sell-out do Semavy no 4T26 e expansão de margens a partir do 1T27 forma a base da tese de investimento. A recomendação de compra reflete a expectativa de que as ações da companhia podem se valorizar à medida que esses catalisadores se materializam.
No entanto, o relatório não ignora os desafios de longo prazo. O número crescente de fabricantes de medicamentos à base de GLP-1 deve intensificar a competição, o que pode limitar o potencial de crescimento da Hypera em horizontes mais estendidos. A XP não detalhou como a companhia pretende enfrentar essa concorrência, mas o foco em margens e eficiência sugere uma abordagem defensiva.
Em resumo, a visão da XP é de otimismo cauteloso: favorável no curto prazo, com atenção aos riscos competitivos no longo prazo. Para os investidores, o relatório oferece uma leitura clara dos catalisadores e dos pontos de atenção para a Hypera nos próximos trimestres.
Deixe seu comentário