
Prazo de opção pelo Simples Nacional é prorrogado para outubro
O Comitê Gestor do Simples Nacional antecipou a escolha de regime tributário para 2027. Empresas podem solicitar a opção pelo Simples até 15 de outubro de 2026. Já a escolha pelo recolhimento regular de IBS e CBS pode ser feita até 30 de outubro.
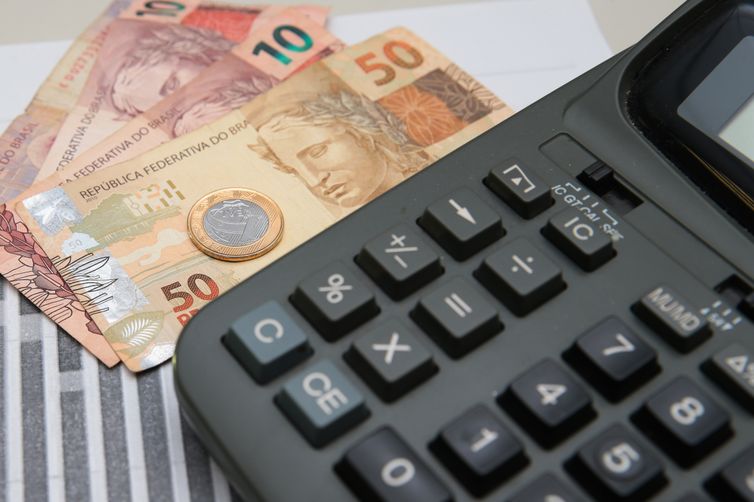
As empresas que desejam ingressar no Simples Nacional em 2027 ganharam mais tempo para formalizar a opção. O Comitê Gestor do Simples Nacional (CGSN) definiu que o pedido poderá ser feito até 15 de outubro de 2026. A mudança antecipa um processo que, até então, ocorria apenas em janeiro de cada ano. A medida busca dar mais previsibilidade aos contribuintes diante da transição para o novo sistema tributário.
Antecipação da escolha de regime
Por causa do novo sistema tributário, o CGSN decidiu antecipar a escolha de regime. As empresas que ainda não são optantes pelo Simples Nacional e querem utilizar o regime a partir de janeiro de 2027 podem fazer o pedido desde 1º de setembro de 2026. Até então, a opção pelo Simples era realizada somente em janeiro de cada ano. A nova regra vale exclusivamente para quem ainda não está no regime. Quem já é optante, em regra, não precisa solicitar novamente a permanência.
O período para solicitar a opção pelo Simples Nacional para 2027 vai de 1º de setembro a 15 de outubro de 2026. Caso haja pendências que impeçam a adesão, o contribuinte terá até 30 de outubro de 2026 para regularizá-las. Depois disso, ainda será possível desistir da opção entre 3 de novembro e 20 de dezembro de 2026. Os efeitos da opção começam em 1º de janeiro de 2027.
Escolha do regime regular de IBS e CBS
Outra mudança relevante envolve a forma de recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A empresa poderá permanecer no Simples Nacional e, simultaneamente, optar pelo recolhimento desses dois tributos pelo regime regular. Para o primeiro semestre de 2027, a escolha deverá ser feita entre 1º de setembro e 30 de outubro de 2026. A validade dessa opção será de janeiro a junho de 2027.
Quem não fizer a opção pelo regime regular nesse período permanecerá, no primeiro semestre, com IBS e CBS dentro da sistemática do Simples. A decisão poderá ser revista em março de 2027, com efeitos para o segundo semestre. Nesse caso, haverá nova oportunidade para escolher o recolhimento pelo regime regular entre 1º e 31 de março de 2027. Os efeitos dessa escolha valerão para o segundo semestre do ano.
Impacto para empresas que vendem a outras
A escolha entre permanecer no Simples ou recolher IBS e CBS pelo regime regular pode ter impacto especialmente para empresas que vendem para outras empresas. Isso ocorre devido à possibilidade de geração e aproveitamento de créditos tributários. Por isso, a avaliação do regime não deve considerar apenas a alíquota. Também entram na análise fatores como a possibilidade de geração e aproveitamento de créditos e o impacto dos novos tributos no fluxo financeiro.
As empresas que permanecerem no Simples e não quiserem recolher IBS e CBS pelo regime regular não precisarão fazer uma nova opção. Ainda assim, é recomendado verificar a situação fiscal da empresa durante setembro de 2026. O objetivo é identificar eventuais pendências ou exclusões para 2027.
Reação do Conselho Federal de Contabilidade
Em nota, o presidente do Conselho Federal de Contabilidade, Joaquim Bezerra, elogiou a medida. Segundo ele, o adiamento permitirá ampliar a coordenação entre as instituições e assegurar condições mais adequadas para a adaptação às novas regras pelas micro e pequenas empresas. A declaração reforça a importância do prazo estendido para o planejamento tributário dos pequenos negócios.
Criada por causa da transição para o novo sistema tributário, a alteração busca dar mais previsibilidade às empresas antes do início do ano-calendário. Com isso, os contribuintes terão mais tempo para avaliar qual regime é mais vantajoso para suas operações.
Fonte
- agenciabrasil.ebc.com.br
- resolução do CGSN (www.in.gov.br)
- Rádios (radios.ebc.com.br)
- TV Brasil Repórter Brasil de 29 de setembro de 2026; assista na íntegra (tvbrasil.ebc.com.br)
Deixe seu comentário